नया व्यापार शुरू करने या पुराने काम को बड़ा रूप देने के लिए जब कोई युवा या व्यापारी सरकारी लोन के लिए आवेदन करता है, तो सबसे बड़ी चुनौती नियमों और बैंक स्तर की अड़चनों को पार करना होता है। कई बार लोन पास होने के बाद भी सब्सिडी खाते में नहीं आती और लोग परेशान होकर पूछते हैं कि PMEGP subsidy claim status online check portal पर अपनी सब्सिडी कैसे ट्रैक करें। वहीं दूसरी ओर, मुद्रा योजना में जब कोई ₹10 लाख तक के लोन के लिए जाता है, तो बैंक बिना किसी स्पष्ट कारण के फाइल वापस कर देते हैं; ऐसे में सवाल उठता है कि Mudra loan bank manager reject kar de to kya kare?
इतना ही नहीं, PMEGP में लोन अप्रूवल पाने के लिए स्कोर कार्ड में कम से कम 60 अंक लाना अनिवार्य होता है, जिससे यह जानना जरूरी हो जाता है कि PMEGP score card 60 marks kaise laye और बिना किसी गिरवी संपत्ति के Tarun mudra loan application without collateral कैसे सफलतापूर्वक स्वीकृत कराएं। इस विस्तृत गाइड में हम इन सभी सवालों के व्यावहारिक, जमीनी और 100% काम करने वाले कानूनी समाधानों को आसान भाषा में समझेंगे।
PMEGP व Mudra Loan Quick Overview (Sarkari Portal Style Summary Table)
दोनों योजनाओं के मुख्य आंकड़े, डायरेक्ट ट्रैकिंग लिंक और शिकायत पोर्टल की सूची नीचे तालिका में दी गई है:
| विवरण | प्रधानमंत्री रोजगार सृजन कार्यक्रम (PMEGP) | प्रधानमंत्री मुद्रा योजना (PMMY) – तरुण श्रेणी |
| नोडल एजेंसी / मंत्रालय | खादी और ग्रामोद्योग आयोग (KVIC) / MSME मंत्रालय | वित्तीय सेवाएं विभाग (DFS) / वित्त मंत्रालय |
| अधिकतम ऋण सीमा | विनिर्माण: ₹50 लाख | सेवा क्षेत्र: ₹20 लाख | ₹5 लाख से ₹10 लाख (तरुण श्रेणी) |
| सब्सिडी / मार्जिन मनी | 15% से 35% तक (क्षेत्र व वर्ग के अनुसार) | कोई अग्रिम सरकारी सब्सिडी नहीं (ब्याज दर रियायती) |
| गारंटी / कोलैटरल | कोई संपत्ति गिरवी नहीं (CGTMSE कवर) | पूर्णतः कोलैटरल-फ्री (CGFMU गारंटी) |
| स्कोर कार्ड अनिवार्यता | न्यूनतम 60 अंक अनिवार्य | क्रेडिट स्कोर (CIBIL 700+) व प्रोजेक्ट रिपोर्ट |
| आधिकारिक पोर्टल | kviconline.gov.in/pmegpeportal | udyamimitra.in / mudra.org.in |
| सब्सिडी / स्टेटस ट्रैकिंग | PMEGP Portal > Track Application Status | Udyami Mitra > Track Application |
| बैंक शिकायत निवारण | CPGRAMS Portal / KVIC नोडल अधिकारी | RBI Banking Ombudsman (cms.rbi.org.in) / 1800-180-1111 |
1. PMEGP Subsidy Claim Status Online Check Portal (स्टेप-बाय-स्टेप ट्रैकिंग)
जब आपका PMEGP लोन बैंक द्वारा स्वीकृत होकर वितरित (Disburse) कर दिया जाता है, तो बैंक आपकी सब्सिडी (मार्जिन मनी) क्लेम KVIC के ऑनलाइन पोर्टल पर भेजता है। कई बार यह सब्सिडी महीनों तक लटकी रहती है।
पोर्टल पर सब्सिडी स्टेटस चेक करने की प्रक्रिया:
- आधिकारिक पोर्टल पर जाएं: सबसे पहले kviconline.gov.in/pmegpeportal पर जाएं।
- Track Application Status चुनें: होमपेज पर दिए गए “Track Application / Subsidy Status” के विकल्प पर क्लिक करें।
- क्रेडेंशियल्स दर्ज करें: अपना Application ID और पासवर्ड (जो रजिस्ट्रेशन के समय मोबाइल पर आया था) दर्ज करें।
- सब्सिडी ट्रैकिंग टैब खोलें: लॉगिन के बाद डैशबोर्ड पर “Margin Money / Subsidy Claim Status” दिखाई देगा।
स्टेटस में दिखने वाले प्रमुख चरण और उनके मायने:
- Claim Submitted by Bank: बैंक ने आपकी फाइल पोर्टल पर नोडल एजेंसी को भेज दी है।
- Claim Pending at Nodal Bank: सब्सिडी की फाइल नोडल बैंक (जैसे SBI, PNB, आदि) के पास जांच के लिए लंबित है।
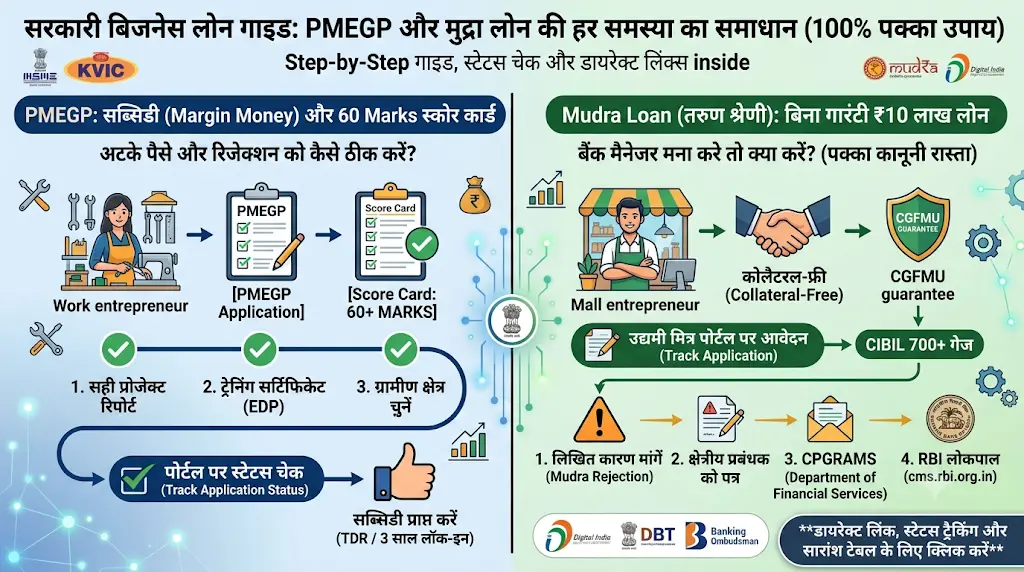
- TDR Created (Term Deposit Receipt): इसका अर्थ है कि सरकार ने आपकी सब्सिडी जारी कर दी है और बैंक ने उस पैसे की 3 साल की लॉक-इन एफडी (TDR) बना दी है। 3 साल तक सही व्यापार चलने और फिजिकल वेरिफिकेशन के बाद यह राशि आपके मुख्य लोन खाते में क्रेडिट कर दी जाती है।
2. Mudra Loan Bank Manager Reject Kar De To Kya Kare? (पक्का कानूनी समाधान)
जब कोई युवा या व्यापारी ₹5 लाख से ₹10 लाख के मुद्रा लोन के लिए बैंक जाता है, तो बैंक प्रबंधक अक्सर यह कहकर आवेदन खारिज कर देते हैं कि “हमारे पास लक्ष्य (Target) पूरा हो चुका है” या “कोई जमीन या मकान गिरवी रखो तभी लोन मिलेगा”, जबकि सरकारी नियमों के मुताबिक मुद्रा लोन में किसी भी प्रकार का कोलैटरल मांगना पूर्णतः प्रतिबंधित है।
बैंक मैनेजर द्वारा लोन रिजेक्ट करने पर उठाए जाने वाले चरण:
[लिखित में रिजेक्शन कारण मांगें]
              ↓
[क्षेत्रीय प्रबंधक (Regional Manager/AGM) को औपचारिक पत्र]
              ↓
[CPGRAMS पोर्टल पर वित्त मंत्रालय को सीधी शिकायत]
              ↓
[RBI लोकपाल (Banking Ombudsman) में मामला दर्ज]
चरणबद्ध समाधान:
स्टेप 1: औपचारिक लिखित कारण (Rejection Letter) मांगें
- मौखिक रूप से मना किए जाने पर बिल्कुल न लौटें। बैंक मैनेजर से लिखित में रिजेक्शन का कारण मांगें।
- भारतीय रिजर्व बैंक (RBI) के मास्टर सर्कुलर के अनुसार, बैंक को लोन रिजेक्ट करने का ठोस वित्तीय कारण (जैसे कम CIBIL, अधूरी प्रोजेक्ट रिपोर्ट आदि) लिखित में देना अनिवार्य है।
स्टेप 2: बैंक के क्षेत्रीय प्रबंधक (Regional Office) से संपर्क
- बैंक के आंचलिक/क्षेत्रीय कार्यालय (Regional Manager / LDM – Lead District Manager) को शाखा प्रबंधक के गैर-सहयोगात्मक रवैये और सरकारी नियमों (Collateral-Free Loan Policy) के उल्लंघन की लिखित शिकायत भेजें।
स्टेप 3: CPGRAMS पोर्टल पर शिकायत (सबसे प्रभावी उपाय)
- भारत सरकार के लोक शिकायत निवारण पोर्टल pgportal.gov.in पर जाएं।
- Department of Financial Services (Banking Division) का चयन करें।
- अपनी आवेदन रसीद (Udyami Mitra Application Copy), प्रोजेक्ट रिपोर्ट और शाखा प्रबंधक द्वारा दिए गए रिजेक्शन का विवरण संलग्न करें। CPGRAMS पर शिकायत दर्ज होने के बाद बैंक के हेड ऑफिस को सीधे जवाब देना पड़ता है।
स्टेप 4: आरबीआई बैंकिंग लोकपाल (RBI Ombudsman)
- यदि 30 दिनों में शाखा या क्षेत्रीय कार्यालय से कोई समाधान न मिले, तो cms.rbi.org.in पर जाकर ऑनलाइन बैंकिंग लोकपाल में शिकायत दर्ज कराएं। बैंक द्वारा बिना ठोस वित्तीय कारण के मुद्रा लोन अस्वीकार करना सेवा में कमी (Deficiency of Service) माना जाता है।
3. PMEGP Score Card 60 Marks Kaise Laye? (स्कोरिंग टेबल और रणनीति)
PMEGP पोर्टल पर आवेदन करते समय एक ऑटोमेटेड 100-अंकों का स्कोर कार्ड बनता है। यदि आपका स्कोर 60 अंक से कम आता है, तो सिस्टम आपकी फाइल को बैंक को फॉरवर्ड ही नहीं करता। 60 या उससे अधिक अंक पाने के लिए फॉर्म भरते समय इन मापदंडों का ध्यान रखें:
स्कोर कार्ड अंक विभाजन रणनीति:
- आवेदक की आयु (Age Group):
- 18 से 35 वर्ष के युवाओं को अधिकतम अंक (10 अंक) मिलते हैं।
- 36 से 45 वर्ष के लिए 8 अंक और 45 से अधिक के लिए 5 अंक मिलते हैं।
- शैक्षणिक योग्यता (Education Qualification):
- स्नातक (Graduation) या पोस्ट ग्रेजुएशन होने पर पूरे 10 अंक मिलते हैं।
- 10वीं/12वीं पास होने पर 5 से 7 अंक मिलते हैं।
- कौशल व तकनीकी प्रशिक्षण (EDP / Skill Training):
- यदि आपने RSETI, ITI, पॉलीटेक्निक या किसी सरकारी संस्थान से 10 से 15 दिनों का प्रशिक्षण लिया है, तो आपको सीधे 10 अंक मिलते हैं। (प्रशिक्षण का सर्टिफिकेट अवश्य लगाएं)।
- व्यवसाय का स्थान (Location of Unit):
- यदि इकाई ग्रामीण क्षेत्र (Rural Area) में स्थापित की जा रही है, तो पूरे 10 अंक मिलते हैं (शहरी क्षेत्र की तुलना में ग्रामीण को प्राथमिकता)।
- प्रोजेक्ट की प्रकृति व मार्जिन मनी:
- स्वयं का अंशदान (Own Contribution) यदि 10% से अधिक दिखाने में सक्षम हैं, तो अतिरिक्त 5 अंक मिलते हैं।
- विनिर्माण (Manufacturing) आधारित प्रोजेक्ट पर सेवा क्षेत्र (Service Sector) से अधिक अंक दिए जाते हैं।
- अनुभव व पिछले कार्य का विवरण:
- जिस कार्य के लिए लोन ले रहे हैं, उसमें यदि 2 से 3 वर्ष का पूर्व कार्य अनुभव या पारिवारिक पृष्ठभूमि है, तो 10 अंक सुरक्षित हो जाते हैं।
प्रो-टिप: फॉर्म भरते समय अपनी शैक्षणिक योग्यता के उच्चतम दस्तावेज लगाएं, ग्रामीण क्षेत्र का चयन करें और यदि संभव हो तो नजदीकी RSETI संस्थान से 10 दिवसीय उद्यमिता विकास कार्यक्रम (EDP) का प्रमाणपत्र बनवाकर अपलोड करें। इससे आपका स्कोर कार्ड आसानी से 70 से 80 अंकों तक पहुंच जाता है।
4. Tarun Mudra Loan Application Without Collateral: बिना गारंटी लोन कैसे लें?
प्रधानमंत्री मुद्रा योजना के तहत तरुण श्रेणी (Tarun Category) में ₹5 लाख से ₹10 लाख तक का लोन दिया जाता है। नियमतः यह लोन पूर्णतः संपार्श्विक-मुक्त (Collateral-Free) होता है, क्योंकि सरकार इस ऋण को CGFMU (Credit Guarantee Fund for Micro Units) के तहत 100% गारंटी प्रदान करती है।
बिना गारंटी तरुण लोन पाने की अचूक कार्यप्रणाली:
- मजबूत प्रोजेक्ट रिपोर्ट (DPR) तैयार करें:
- बैंक मैनेजर फाइल केवल तभी स्वीकार करता है जब आपकी प्रोजेक्ट रिपोर्ट में वित्तीय स्पष्टता हो।
- सीए (Chartered Accountant) द्वारा प्रमाणित बैलेंस शीट, अनुमानित लाभ-हानि खाता (Projected P&L), ब्रेक-ईवन विश्लेषण और नकदी प्रवाह (Cash Flow) रिपोर्ट संलग्न करें।
- उद्यम पोर्टल (Udyam Registration) पर पंजीकरण:
- आपका व्यवसाय MSME Udyam पोर्टल पर पंजीकृत होना चाहिए। यह प्रमाण पत्र बैंक को आश्वस्त करता है कि व्यापार अधिकृत है।
- CIBIL स्कोर 700+ रखें:
- मुद्रा लोन में कोई संपत्ति गिरवी नहीं होती, इसलिए बैंक के लिए आपका पूर्व क्रेडिट इतिहास ही आपकी एकमात्र गारंटी है। सुनिश्चित करें कि आपके पुराने किसी लोन या क्रेडिट कार्ड में कोई डिफ़ॉल्ट न हो।
- उद्यमी मित्र (Udyami Mitra) पोर्टल के जरिए ऑनलाइन आवेदन:
- सीधे बैंक शाखा में कागज ले जाने के बजाय udyamimitra.in पोर्टल पर ऑनलाइन आवेदन करें।
- ऑनलाइन आवेदन करने पर आपको एक Application Tracking Number मिलता है और बैंक प्रबंधक के पास एक निश्चित समय-सीमा के भीतर जवाब देने की बाध्यता होती है।
पात्रता, आवश्यक दस्तावेज और नियम
PMEGP और तरुण मुद्रा लोन दोनों के लिए आवश्यक बुनियादी अहर्ताएं:
मुख्य पात्रता:
- आवेदक भारत का नागरिक होना चाहिए और न्यूनतम आयु 18 वर्ष होनी चाहिए।
- PMEGP विनिर्माण क्षेत्र में ₹10 लाख से अधिक और सेवा क्षेत्र में ₹5 लाख से अधिक के प्रोजेक्ट के लिए कम से कम 8वीं कक्षा उत्तीर्ण होना आवश्यक है।
- आवेदक किसी अन्य वित्तीय संस्थान या बैंक का डिफ़ॉल्टर नहीं होना चाहिए।
आवश्यक दस्तावेजों की सूची:
- पहचान व पते का प्रमाण (आधार कार्ड, पैन कार्ड, वोटर आईडी)
- जाति/विशेष श्रेणी प्रमाण पत्र (SC/ST/OBC/दिव्यांग/महिला – PMEGP में 35% सब्सिडी के लिए अनिवार्य)
- शैक्षणिक प्रमाण पत्र एवं तकनीकी/EDP प्रशिक्षण प्रमाण पत्र
- विस्तृत प्रोजेक्ट रिपोर्ट (Detailed Project Report – DPR)
- व्यवसाय स्थल का किरायानामा (Rent Agreement) अथवा स्वामित्व दस्तावेज
- पिछले 6 महीने का बैंक स्टेटमेंट
निष्कर्ष
चाहे PMEGP योजना में 35% तक की मार्जिन मनी सब्सिडी पानी हो या मुद्रा योजना की तरुण श्रेणी में बिना किसी गिरवी संपत्ति के ₹10 लाख का ऋण लेना हो, सबसे अहम कड़ी आपकी वित्तीय तैयारी और नियमों की सटीक जानकारी है। बैंक मैनेजर यदि नियमों का हवाला देकर लोन देने से कतराए, तो हताश होने के बजाय लिखित पत्राचार, उद्यमी मित्र पोर्टल और सरकारी ग्रीवेंस सिस्टम (CPGRAMS) का उपयोग करें। सही प्रोजेक्ट रिपोर्ट और 60+ स्कोर कार्ड के साथ आवेदन करने पर कोई भी वित्तीय संस्थान आपके विधिक अधिकार को खारिज नहीं कर सकता।
अक्सर पूछे जाने वाले सवाल (FAQs)
Q1. PMEGP में 35% सब्सिडी किन आवेदकों को मिलती है?
उत्तर: विशेष श्रेणी के आवेदकों (जैसे SC, ST, OBC, अल्पसंख्यक, महिलाएं, भूतपूर्व सैनिक और दिव्यांगजन) को ग्रामीण क्षेत्र में प्रोजेक्ट लगाने पर 35% और शहरी क्षेत्र में 25% सब्सिडी मिलती है। सामान्य वर्ग के पुरुषों को ग्रामीण में 25% और शहरी में 15% सब्सिडी देय है।
Q2. क्या मुद्रा लोन के लिए बैंक मैनेजर एफडी (FD) या जमीन के कागजात मांग सकता है?
उत्तर: बिल्कुल नहीं। आरबीआई के स्पष्ट दिशा-निर्देशों के तहत प्रधानमंत्री मुद्रा योजना में ₹10 लाख तक के ऋण के लिए किसी भी तरह का कोलैटरल (जमीन, मकान, एफडी आदि) मांगना गैर-कानूनी है। यह लोन केंद्र सरकार के CGFMU ट्रस्ट द्वारा सुरक्षित होता है।
Q3. PMEGP स्कोर कार्ड में 60 से कम अंक आने पर क्या आवेदन रद्द हो जाता है?
उत्तर: हां। KVIC के नए ऑनलाइन सिस्टम के तहत यदि स्कोर कार्ड में 60 से कम अंक बनते हैं, तो आवेदन स्वतः अपात्र घोषित हो जाता है और फाइल बैंक को नहीं भेजी जाती। इसलिए फॉर्म भरते समय उच्च शिक्षा, प्रशिक्षण और उचित प्रोजेक्ट लागत का चयन सावधानीपूर्वक करें।
Q4. PMEGP की सब्सिडी लोन लेने के कितने दिनों बाद बैंक में आती है?
उत्तर: सामान्यतः लोन राशि के प्रथम वितरण के बाद बैंक 15 से 30 दिनों में सब्सिडी क्लेम KVIC पोर्टल पर भेजता है। नोडल बैंक से सत्यापन के बाद 30 से 60 कार्य दिवसों के भीतर सब्सिडी की राशि बैंक शाखा में आ जाती है और उसे 3 साल के लिए TDR खाते में रख दिया जाता है।
Q5. यदि CIBIL स्कोर 650 है, तो क्या तरुण मुद्रा लोन मिल सकता है?
उत्तर: 650 के सिबिल स्कोर पर तरुण मुद्रा लोन स्वीकृत कराना कठिन होता है, क्योंकि बिना गारंटी वाले लोन में बैंक न्यूनतम 700 या उससे अधिक के सिबिल स्कोर को प्राथमिकता देते हैं। हालांकि, यदि आपके व्यापार का बैंक लेन-देन (Turnover) बहुत मजबूत है और प्रोजेक्ट में पर्याप्त लाभ दिख रहा है, तो बैंक प्रबंधक के विवेक पर ऋण विचारणीय हो सकता है।